Domain kanalservice.de kaufen?
Wir ziehen mit dem Projekt
kanalservice.de um.
Sind Sie am Kauf der Domain
kanalservice.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kanalservice.de kaufen?
Sind Anfahrtskosten Lohnkosten?
Anfahrtskosten sind in der Regel keine Lohnkosten, da sie nicht direkt mit der Arbeitsleistung der Mitarbeiter in Verbindung stehen. Lohnkosten beziehen sich auf die Vergütung der Arbeitszeit und -leistung eines Mitarbeiters, während Anfahrtskosten die Kosten für die Anreise zum Arbeitsplatz oder zu einem Kunden darstellen. Diese Kosten können jedoch in manchen Fällen als Teil der Arbeitsvergütung betrachtet werden, wenn sie beispielsweise im Arbeitsvertrag festgelegt sind. Letztendlich hängt es von der individuellen Vereinbarung zwischen Arbeitgeber und Arbeitnehmer ab, ob Anfahrtskosten als Lohnkosten betrachtet werden. **
Sind Fahrtkosten Lohnkosten?
Sind Fahrtkosten Lohnkosten? Diese Frage hängt davon ab, wie die Fahrtkosten entstanden sind und ob sie im Zusammenhang mit der Arbeit stehen. Wenn ein Arbeitnehmer für dienstliche Zwecke reist und die Fahrtkosten erstattet bekommt, können sie als Lohnkosten betrachtet werden. Wenn jedoch ein Arbeitnehmer für seinen täglichen Arbeitsweg Fahrtkosten hat, werden diese normalerweise nicht als Lohnkosten angesehen. In diesem Fall handelt es sich eher um Reisekosten. Letztendlich hängt die Einordnung als Lohnkosten davon ab, ob die Fahrtkosten als Teil der Vergütung des Arbeitnehmers betrachtet werden. **
Ähnliche Suchbegriffe für Lohnkosten
Top-Angebote
Produkte zum Begriff Lohnkosten:
-
KÄRCHER Dreckfräser Düse Rohrreinigung 6.415-428.0Rohrreinigungsdüse mit 4 rotierenden Strahlen & Innengewinde. Verschiedene Strahlrichtungen. Im Rohr arbeitet sich der Schlauch selbsttätig voran. Mit R 1/8""-Anschluss.Eigenschaften:Durchmesser: 16 mmAusführung: Kompakte Bauweise mit 16 mm AußendurchmesserGewicht: 0,04 kgDüsengröße: 50178,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Duscholux Demontageservice inkl. Entsorgung der.. - DuschkabineDuscholux Demontageservice inkl. Entsorgung der Altkabine (für DE) - Die Fakten - beinhaltet die Demontage einer Duschkabine sowie das Säubern und Entfernen von Silikonresten - anschließend wird Ihre Altkabine fachgerecht entsorgt - keine Silikonarbeiten am Duschbeckenschenkel aus Gründen der Gewährleistung - nur in Verbindung mit Montage- oder Aufmaßservice am gleichen Tag - Service gilt für Demontageaufträge in Deutschland - Angebot gilt nur in Zusammenhang mit dem Kauf einer Dusche/Faltwand bei Duschmeister Voraussetzungen - Montage- oder Aufmaßtermin am gleichen Tag - Ihre Angaben: - Name, Straße, Postleizahl, Ort (Montageanschrift) - Telefonnummer zur Terminabsprache Bestellung / Zahlung Der Auftrag wird durch die Bestellung und Bezahlung des Kunden bei Duschmeister GmbH & Co KG verbindlich erteilt.293,93 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Breuer Demontageservice inklusive Entsorgung der.. - DuschkabineBreuer Demontageservice inklusive Entsorgung der Altkabine (für DE, AT, NL) - Die Fakten - beinhaltet Demontage einer Duschkabine, säubern und entfernen von Silikonresten - Entsorgung der alten Duschkabine - keine Silikonarbeiten an den Wandanschlussfugen zwischen Fliesen und Duschbecken aus Gründen der Gewährleistung - nur in Verbindung mit Montage- oder Aufmaßservice am gleichen Tag - Service gilt für Demontageaufträge in Deutschland, Österreich und den Niederlanden - Angebot gilt nur in Zusammenhang mit einem Kauf einer neuen Dusche/Faltwand bei Duschmeister Voraussetzungen - Montage- oder Aufmaßtermin am gleichen Tag - Ihre Angaben: - Name, Straße, Postleizahl, Ort (Montageanschrift) - Telefonnummer zur Terminabsprache Bestellung / Zahlung Der Auftrag für das Aufmaß wird durch die Bestellung und Bezahlung des Kunden bei Duschmeister GmbH & Co KG verbindlich erteilt.199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind Lohnkosten handwerkerrechnung?
Was sind Lohnkosten handwerkerrechnung? Lohnkosten in einer Handwerkerrechnung beziehen sich auf die Kosten, die für die Arbeitsleistung des Handwerkers anfallen. Diese Kosten umfassen den Stundenlohn des Handwerkers, Sozialabgaben, Versicherungen und eventuelle Zuschläge für Überstunden oder Wochenendarbeit. Die Lohnkosten machen in der Regel einen großen Teil der Gesamtkosten einer Handwerkerrechnung aus und können je nach Art der Arbeit und Qualifikation des Handwerkers variieren. Es ist wichtig, die Lohnkosten in einer Handwerkerrechnung genau zu überprüfen, um sicherzustellen, dass sie korrekt berechnet wurden. **
-
Sind Lohnkosten steuerlich absetzbar?
Sind Lohnkosten steuerlich absetzbar? Ja, in den meisten Fällen sind Lohnkosten für Unternehmen steuerlich absetzbar. Dies bedeutet, dass die gezahlten Löhne und Gehälter als Betriebsausgaben geltend gemacht werden können, was zu einer Reduzierung des steuerpflichtigen Einkommens führt. Es ist jedoch wichtig zu beachten, dass es bestimmte Voraussetzungen gibt, die erfüllt sein müssen, damit Lohnkosten steuerlich absetzbar sind. Dazu gehören unter anderem die ordnungsgemäße Dokumentation der Zahlungen und die Einhaltung der steuerlichen Vorschriften. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle steuerlichen Regelungen eingehalten werden. **
-
Wie setzen sich Lohnkosten zusammen?
Wie setzen sich Lohnkosten zusammen? Lohnkosten setzen sich aus verschiedenen Faktoren zusammen, darunter der Grundlohn, Zulagen, Boni, Sozialleistungen wie Krankenversicherung und Rentenbeiträge sowie eventuelle Zusatzleistungen wie Firmenwagen oder Verpflegungszuschüsse. Darüber hinaus spielen auch Steuern und Abgaben eine Rolle, die vom Arbeitgeber abgeführt werden müssen. Insgesamt bilden all diese Komponenten die Gesamtkosten, die ein Unternehmen für die Beschäftigung von Mitarbeitern aufbringen muss. **
-
Welche Lohnkosten sind steuerlich absetzbar?
Welche Lohnkosten sind steuerlich absetzbar? Lohnkosten, die für die Beschäftigung von Arbeitnehmern anfallen, können in der Regel steuerlich abgesetzt werden. Dazu gehören beispielsweise Gehälter, Sozialversicherungsbeiträge, Boni und Prämien. Auch Kosten für Weiterbildungen oder Fortbildungen von Mitarbeitern können steuerlich geltend gemacht werden. Es ist jedoch wichtig, dass die Lohnkosten nachweisbar und angemessen sind, um von den Steuerbehörden anerkannt zu werden. Es empfiehlt sich daher, alle relevanten Belege und Unterlagen sorgfältig aufzubewahren. **

Wie berechnet man die Lohnkosten?
Um die Lohnkosten zu berechnen, müssen zunächst die Stundenlöhne der Mitarbeiter berücksichtigt werden. Diese werden mit der Anzahl der Arbeitsstunden multipliziert, um den Bruttogehalt zu ermitteln. Anschließend müssen noch die Sozialabgaben, wie beispielsweise die Krankenversicherung oder Rentenversicherung, sowie eventuelle Zusatzleistungen wie Urlaubs- oder Weihnachtsgeld hinzugerechnet werden. Auch eventuelle Sonderzahlungen wie Boni oder Provisionen müssen in die Berechnung der Lohnkosten einfließen. Am Ende erhält man die Gesamtkosten, die ein Unternehmen für die Beschäftigung seiner Mitarbeiter aufwenden muss. **
Ist Handwerker verpflichtet Lohnkosten ausweisen?
Ist der Handwerker gesetzlich verpflichtet, die Lohnkosten auf der Rechnung auszuweisen? Diese Frage lässt sich nicht pauschal beantworten, da es keine explizite gesetzliche Regelung dazu gibt. Allerdings ist es üblich und empfehlenswert, dass Handwerker die Lohnkosten transparent auf der Rechnung auflisten, um ihren Kunden eine genaue Übersicht über die entstandenen Kosten zu geben. Dies schafft Vertrauen und vermeidet Missverständnisse. Kunden haben zudem das Recht, nach einer detaillierten Aufschlüsselung der Kosten zu fragen, falls diese nicht klar ersichtlich sind. **
Top-Angebote
Produkte zum Begriff Lohnkosten:
-
KÄRCHER Dreckfräser Düse Rohrreinigung 6.415-428.0Rohrreinigungsdüse mit 4 rotierenden Strahlen & Innengewinde. Verschiedene Strahlrichtungen. Im Rohr arbeitet sich der Schlauch selbsttätig voran. Mit R 1/8""-Anschluss.Eigenschaften:Durchmesser: 16 mmAusführung: Kompakte Bauweise mit 16 mm AußendurchmesserGewicht: 0,04 kgDüsengröße: 50178,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Anfahrtskosten Lohnkosten?
Anfahrtskosten sind in der Regel keine Lohnkosten, da sie nicht direkt mit der Arbeitsleistung der Mitarbeiter in Verbindung stehen. Lohnkosten beziehen sich auf die Vergütung der Arbeitszeit und -leistung eines Mitarbeiters, während Anfahrtskosten die Kosten für die Anreise zum Arbeitsplatz oder zu einem Kunden darstellen. Diese Kosten können jedoch in manchen Fällen als Teil der Arbeitsvergütung betrachtet werden, wenn sie beispielsweise im Arbeitsvertrag festgelegt sind. Letztendlich hängt es von der individuellen Vereinbarung zwischen Arbeitgeber und Arbeitnehmer ab, ob Anfahrtskosten als Lohnkosten betrachtet werden. **
-
Sind Fahrtkosten Lohnkosten?
Sind Fahrtkosten Lohnkosten? Diese Frage hängt davon ab, wie die Fahrtkosten entstanden sind und ob sie im Zusammenhang mit der Arbeit stehen. Wenn ein Arbeitnehmer für dienstliche Zwecke reist und die Fahrtkosten erstattet bekommt, können sie als Lohnkosten betrachtet werden. Wenn jedoch ein Arbeitnehmer für seinen täglichen Arbeitsweg Fahrtkosten hat, werden diese normalerweise nicht als Lohnkosten angesehen. In diesem Fall handelt es sich eher um Reisekosten. Letztendlich hängt die Einordnung als Lohnkosten davon ab, ob die Fahrtkosten als Teil der Vergütung des Arbeitnehmers betrachtet werden. **
-
Was sind Lohnkosten handwerkerrechnung?
Was sind Lohnkosten handwerkerrechnung? Lohnkosten in einer Handwerkerrechnung beziehen sich auf die Kosten, die für die Arbeitsleistung des Handwerkers anfallen. Diese Kosten umfassen den Stundenlohn des Handwerkers, Sozialabgaben, Versicherungen und eventuelle Zuschläge für Überstunden oder Wochenendarbeit. Die Lohnkosten machen in der Regel einen großen Teil der Gesamtkosten einer Handwerkerrechnung aus und können je nach Art der Arbeit und Qualifikation des Handwerkers variieren. Es ist wichtig, die Lohnkosten in einer Handwerkerrechnung genau zu überprüfen, um sicherzustellen, dass sie korrekt berechnet wurden. **
-
Sind Lohnkosten steuerlich absetzbar?
Sind Lohnkosten steuerlich absetzbar? Ja, in den meisten Fällen sind Lohnkosten für Unternehmen steuerlich absetzbar. Dies bedeutet, dass die gezahlten Löhne und Gehälter als Betriebsausgaben geltend gemacht werden können, was zu einer Reduzierung des steuerpflichtigen Einkommens führt. Es ist jedoch wichtig zu beachten, dass es bestimmte Voraussetzungen gibt, die erfüllt sein müssen, damit Lohnkosten steuerlich absetzbar sind. Dazu gehören unter anderem die ordnungsgemäße Dokumentation der Zahlungen und die Einhaltung der steuerlichen Vorschriften. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle steuerlichen Regelungen eingehalten werden. **
Ähnliche Suchbegriffe für Lohnkosten
-
Duscholux Demontageservice inkl. Entsorgung der.. - DuschkabineDuscholux Demontageservice inkl. Entsorgung der Altkabine (für DE) - Die Fakten - beinhaltet die Demontage einer Duschkabine sowie das Säubern und Entfernen von Silikonresten - anschließend wird Ihre Altkabine fachgerecht entsorgt - keine Silikonarbeiten am Duschbeckenschenkel aus Gründen der Gewährleistung - nur in Verbindung mit Montage- oder Aufmaßservice am gleichen Tag - Service gilt für Demontageaufträge in Deutschland - Angebot gilt nur in Zusammenhang mit dem Kauf einer Dusche/Faltwand bei Duschmeister Voraussetzungen - Montage- oder Aufmaßtermin am gleichen Tag - Ihre Angaben: - Name, Straße, Postleizahl, Ort (Montageanschrift) - Telefonnummer zur Terminabsprache Bestellung / Zahlung Der Auftrag wird durch die Bestellung und Bezahlung des Kunden bei Duschmeister GmbH & Co KG verbindlich erteilt.293,93 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Breuer Demontageservice inklusive Entsorgung der.. - DuschkabineBreuer Demontageservice inklusive Entsorgung der Altkabine (für DE, AT, NL) - Die Fakten - beinhaltet Demontage einer Duschkabine, säubern und entfernen von Silikonresten - Entsorgung der alten Duschkabine - keine Silikonarbeiten an den Wandanschlussfugen zwischen Fliesen und Duschbecken aus Gründen der Gewährleistung - nur in Verbindung mit Montage- oder Aufmaßservice am gleichen Tag - Service gilt für Demontageaufträge in Deutschland, Österreich und den Niederlanden - Angebot gilt nur in Zusammenhang mit einem Kauf einer neuen Dusche/Faltwand bei Duschmeister Voraussetzungen - Montage- oder Aufmaßtermin am gleichen Tag - Ihre Angaben: - Name, Straße, Postleizahl, Ort (Montageanschrift) - Telefonnummer zur Terminabsprache Bestellung / Zahlung Der Auftrag für das Aufmaß wird durch die Bestellung und Bezahlung des Kunden bei Duschmeister GmbH & Co KG verbindlich erteilt.199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
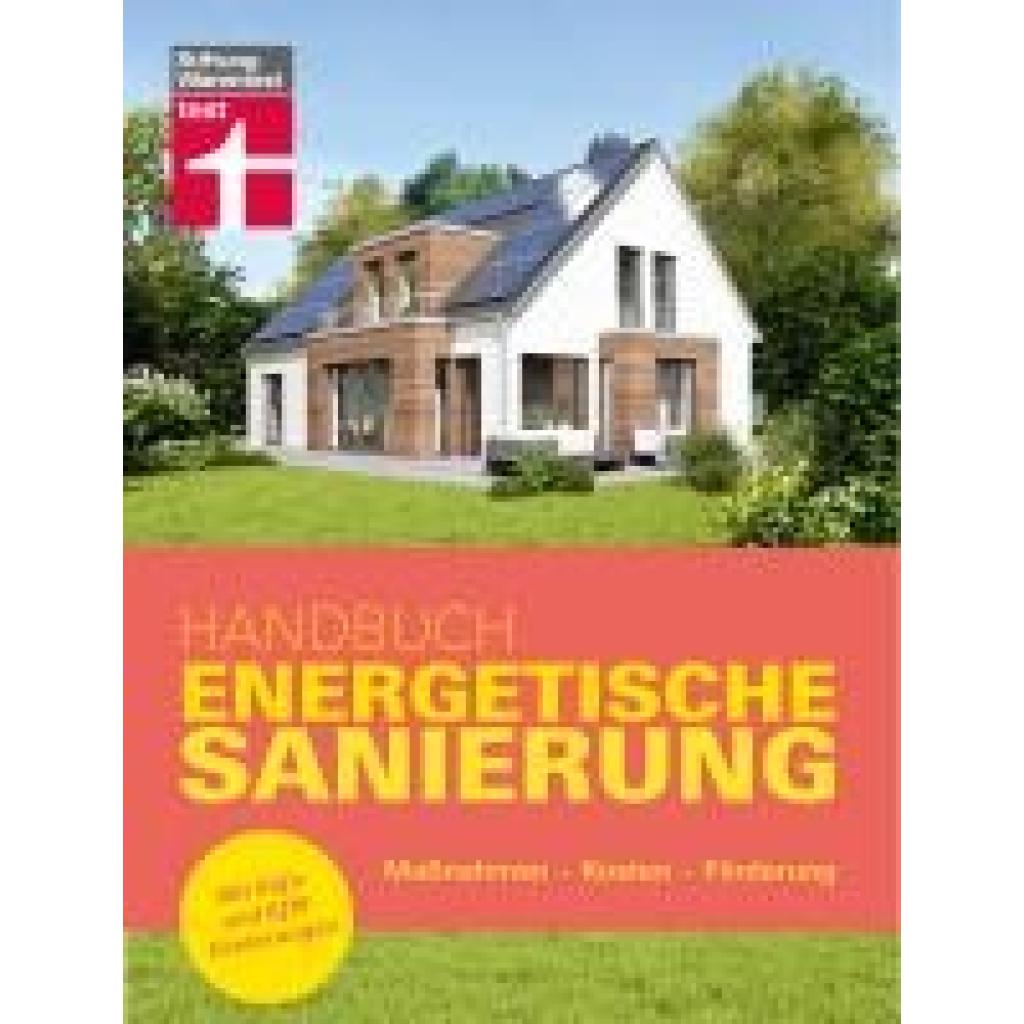
Handbuch Energetische SanierungHandbuch Energetische Sanierung , Maßnahmen - Kosten - Förderung | Mit Bafa- und KfW-Förderungen , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 20230922, Produktform: Leinen, Autoren: Hüttmann, Matthias~Kasper, Bernd Rainer~Weyres-Borchert, Bernhard, Redaktion: Stiftung Warentest, Seitenzahl/Blattzahl: 320, Abbildungen: mit farbige Abbildungen, Keyword: altbau; austausch; bafa förderung; dachdämmung; dämmung; eigenheim; fassadendämmung; gebäudesanierung; handbuch; heizungstausch; immobilienbuch; kfw förderung; kosten sparen; modernisierung; nachhaltigkeit; renovierung; sachbücher; wärmedämmung; zuschuss, Fachschema: Nachhaltigkeit~Sustainable Development~Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Eigentum / Wohneigentum~Wohneigentum~Renovierung, Thema: Optimieren, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Haus: Wartung und Instandhaltung, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 258, Breite: 203, Höhe: 25, Gewicht: 902, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, eBook EAN: 9783747105016 9783747105023, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0090, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 268506839,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sanierung und Insolvenz 2022Sanierung und Insolvenz 2022 , Der Band Sanierung und Insolvenz der WPH Edition fasst die Beratung und Betreuung von in Schieflage geratenen Unternehmen zusammen. Wirtschaftsprüfer agieren traditionell auch in der Sanierungs- und Insolvenzbegleitung. Insoweit werden naturgemäß die Grundlagen der Rechnungslegung und Prüfung in der Krise und der Insolvenz umfassend dargestellt. Auch alle wesentlichen steuerlichen Fragen innerhalb und außerhalb der Regelinsolvenz werden intensiv erläutert. Durch die Corona-Pandemie hat das Thema massiv an Bedeutung gewonnen: Die wirtschaftlichen Folgen werden noch jahrelang zu spüren sein und viele Unternehmen müssen umfangreiche Sanierungsmaßnahmen ergreifen. Dabei ist es hilfreich, dass mit dem Gesetz zur Fortentwicklung des Sanierungs- und Insolvenzrechts (SanInsFoG) neue Instrumente (insb. der Stabilisierungs- und Restrukturierungsrahmen) geschaffen wurden und damit die Sanierungsinfrastruktur in Deutschland ausgebaut wurde. Auf die Chancen und Risiken der Neuerungen gehen die Autoren intensiv ein. Unternehmer sowie Spezialisten in Unternehmen und Banken erhalten einen Überblick über ihre Pflichten in der Krise und die Konsequenzen aus möglichen Verletzungen dieser Verpflichtungen. Die Themen im Überblick: - Ursache, Risiken und Handlungsmöglichkeiten für Unternehmen in der Krise - Erstellung von Sanierungskonzepten nach IDW S 6 - Zahlungsunfähigkeit, Überschuldung, drohende Zahlungsunfähigkeit - Ablauf eines Regelinsolvenzverfahrens inklusive der Rolle der Verfahrensbeteiligten - Insolvenzplanverfahren, Eigenverwaltung, Schutzschirmverfahren - Stabilisierungs- und Restrukturierungsrahmen - Besonderheiten bei der Insolvenz von GmbH & Co.KG. - Steuern innerhalb und außerhalb der Regelinsolvenz Ausführlich werden die Fragen erörtert, vor denen Unternehmen in der Insolvenz stehen: Wie wird die Zahlungsunfähigkeit ermittelt, wie wird ein Überschuldungsstatut erstellt, wann droht Zahlungsunfähigkeit, wie läuft ein Regelinsolvenzverfahren ab, wer ist an diesem Verfahren beteiligt oder wann werden besondere Insolvenzverfahren, wie Eigenverwaltung oder Schutzschirmverfahren, in Anspruch zu nehmen sein. Für die Qualität der praxisorientierten Inhalte stehen Autoren aus dem Berufsstand, die sich durch langjährige Erfahrung in der Sanierungs- und Insolvenzbegleitung auszeichnen. Der Band Sanierung und Insolvenz ist Teil der WPH Edition. Diese setzt sich aus einem Hauptband und 7 speziellen Themenbänden zusammen. Jeder Band ist ein in sich abgeschlossenes Werk. Die WPH Edition richtet sich an Prüfer, Berater und Spezialisten in Unternehmen. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2., aktualisierte Auflage 2022, Erscheinungsjahr: 202204, Produktform: Leinen, Titel der Reihe: IDW WPH Edition##, Redaktion: Institut der Wirtschaftsprüfer, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte Auflage 2022, Seitenzahl/Blattzahl: 621, Keyword: IDW S 6; onzept; SanInsFoG; aßnahmen; WPH Edition; Sanierung; Zahlungsunfähigkeit; S 6, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Gesellschaftsrecht~Handelsrecht~Insolvenz - Insolvenzrecht~International (Recht)~Internationales Recht~Business / Management~Management~Öffentliche Hand~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Rechnungslegung~Sanierung (wirtschaftlich)~Wirtschaftsprüfung - Wirtschaftsprüfer~Wirtschaftsgesetz~Wirtschaftsrecht~Unternehmensberatung - Unternehmensberater, Fachkategorie: Buchführung, Rechnungswesen, Controlling~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensberatung und Subventionen~Betriebswirtschaftslehre, allgemein, Region: Deutschland, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Insolvenzrecht: außergerichtliche Verfahren, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: IX, Seitenanzahl: 621, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Idw-Verlag GmbH, Verlag: Idw-Verlag GmbH, Verlag: IDW Verlag GmbH, Länge: 223, Breite: 156, Höhe: 31, Gewicht: 744, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783802120695, Zusatzprodukt EAN: 9783802125645, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie setzen sich Lohnkosten zusammen?
Wie setzen sich Lohnkosten zusammen? Lohnkosten setzen sich aus verschiedenen Faktoren zusammen, darunter der Grundlohn, Zulagen, Boni, Sozialleistungen wie Krankenversicherung und Rentenbeiträge sowie eventuelle Zusatzleistungen wie Firmenwagen oder Verpflegungszuschüsse. Darüber hinaus spielen auch Steuern und Abgaben eine Rolle, die vom Arbeitgeber abgeführt werden müssen. Insgesamt bilden all diese Komponenten die Gesamtkosten, die ein Unternehmen für die Beschäftigung von Mitarbeitern aufbringen muss. **
-
Welche Lohnkosten sind steuerlich absetzbar?
Welche Lohnkosten sind steuerlich absetzbar? Lohnkosten, die für die Beschäftigung von Arbeitnehmern anfallen, können in der Regel steuerlich abgesetzt werden. Dazu gehören beispielsweise Gehälter, Sozialversicherungsbeiträge, Boni und Prämien. Auch Kosten für Weiterbildungen oder Fortbildungen von Mitarbeitern können steuerlich geltend gemacht werden. Es ist jedoch wichtig, dass die Lohnkosten nachweisbar und angemessen sind, um von den Steuerbehörden anerkannt zu werden. Es empfiehlt sich daher, alle relevanten Belege und Unterlagen sorgfältig aufzubewahren. **
-
Wie berechnet man die Lohnkosten?
Um die Lohnkosten zu berechnen, müssen zunächst die Stundenlöhne der Mitarbeiter berücksichtigt werden. Diese werden mit der Anzahl der Arbeitsstunden multipliziert, um den Bruttogehalt zu ermitteln. Anschließend müssen noch die Sozialabgaben, wie beispielsweise die Krankenversicherung oder Rentenversicherung, sowie eventuelle Zusatzleistungen wie Urlaubs- oder Weihnachtsgeld hinzugerechnet werden. Auch eventuelle Sonderzahlungen wie Boni oder Provisionen müssen in die Berechnung der Lohnkosten einfließen. Am Ende erhält man die Gesamtkosten, die ein Unternehmen für die Beschäftigung seiner Mitarbeiter aufwenden muss. **
-
Ist Handwerker verpflichtet Lohnkosten ausweisen?
Ist der Handwerker gesetzlich verpflichtet, die Lohnkosten auf der Rechnung auszuweisen? Diese Frage lässt sich nicht pauschal beantworten, da es keine explizite gesetzliche Regelung dazu gibt. Allerdings ist es üblich und empfehlenswert, dass Handwerker die Lohnkosten transparent auf der Rechnung auflisten, um ihren Kunden eine genaue Übersicht über die entstandenen Kosten zu geben. Dies schafft Vertrauen und vermeidet Missverständnisse. Kunden haben zudem das Recht, nach einer detaillierten Aufschlüsselung der Kosten zu fragen, falls diese nicht klar ersichtlich sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.